Покупать недвижимость сейчас или ждать до 2030 года: что важно учесть инвестору
Сравниваем покупку и ожидание на одинаковом капитале: цена входа, доход до 2030 года, стоимость кредита и запас на неблагоприятный сценарий.
- Автор
- Эдуард
- Опубликовано
- Чтение
- 6 мин

Обложка: Нейросетевая иллюстрация; вымышленная сцена, не фотография реального объекта и не проект застройщика.
Ждать до 2030 года имеет смысл, если ожидание улучшает вашу финансовую позицию. Покупать сейчас — если конкретный объект проходит расчёт уже при сегодняшней цене и доступном финансировании. Ни календарь, ни обещание будущего снижения ставки сами по себе не делают сделку выгодной.
Я бы начал с ограничения: достоверной цены курортной недвижимости на 2030 год у нас нет. Ниже — сценарии, а не прогноз стоимости квадратного метра. Условные суммы нужны, чтобы сравнить решения на одинаковом капитале; они не относятся к конкретному продаваемому лоту.
Что известно о ставке, а что остаётся предположением
23 октября 2026 года Банк России сохранил ключевую ставку на уровне 14%. Регулятор связал решение с повышенным ценовым давлением и высокими инфляционными ожиданиями. Это проверяемый факт на дату подготовки материала. Из него нельзя вывести ни ставку ипотеки в 2030 году, ни будущую цену квартиры. Решение Банка России.
Ключевая ставка и ставка кредита покупателя различаются. Например, в сообщении от 28 апреля 2026 года Банк ДОМ.РФ указывал для покупки квартиры ставку 17,3%, а полную стоимость кредита — 18,563–21,349%. Это датированный пример различия показателей, не действующее предложение на ноябрь. Для сделки нужен свежий персональный расчёт банка. Сообщение банка.
Поэтому я не закладываю обязательное рефинансирование. Если кредит становится посильным только после предполагаемого снижения ставки, покупатель принимает дополнительный риск, который объект сам по себе не компенсирует.
Сравним покупку и ожидание на 15 млн рублей
Возьмём четыре полных года как округлённый горизонт. У инвестора 15 млн рублей. В первом варианте вся сумма уходит в готовый к сдаче объект вместе с необходимым оснащением. Во втором деньги остаются в финансовом инструменте с условной средней доходностью 8% в год после расходов и налогов, с ежегодным реинвестированием.
Через четыре года во втором варианте получится 15 × 1,08⁴ = 20,41 млн рублей. Ставка 8% — наше допущение для сравнения, не банковское предложение и не обещание сохранить такой результат на весь срок.
| Рост стоимости объекта в год, допущение | Стоимость через четыре года | Доход от сдачи за период | Сумма до расходов на продажу |
|---|---|---|---|
| 0% | 15,00 млн ₽ | 2,40 млн ₽ | 17,40 млн ₽ |
| 5% | 18,23 млн ₽ | 2,40 млн ₽ | 20,63 млн ₽ |
| 10% | 21,96 млн ₽ | 2,40 млн ₽ | 24,36 млн ₽ |
Доход от сдачи принят равным 600 тыс. рублей в год после текущих расходов и налогов, без реинвестирования. Для каждого реального объекта его придётся подтвердить отдельно. В средней строке преимущество покупки перед ожиданием составляет всего около 220 тыс. рублей. Расходы на продажу легко изменят результат.
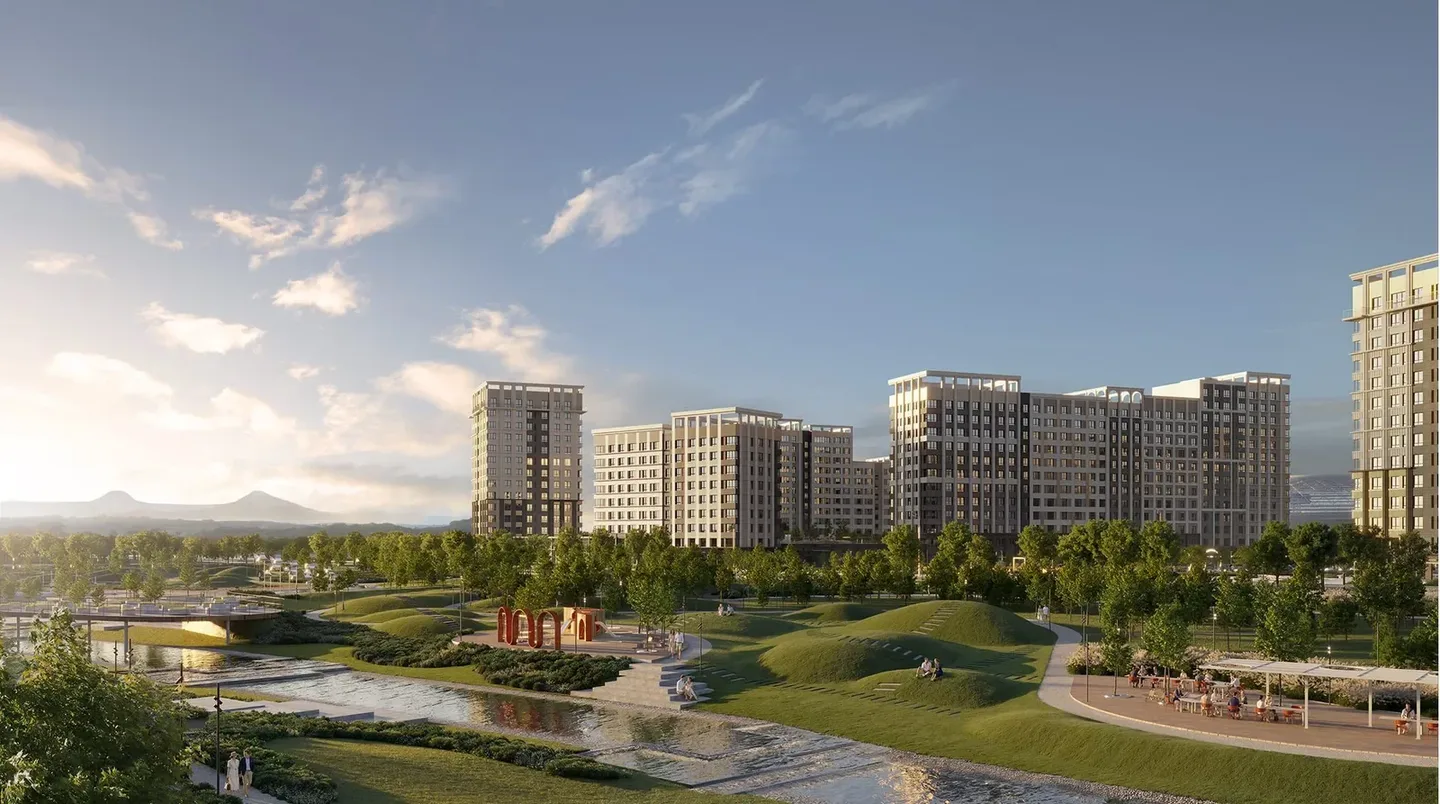
Нагория: визуализация из материалов проекта в каталоге; не фотография готового объекта.
Почему строящийся объект нужно считать отдельно
В таблице недвижимость приносит деньги с первого года. У новостройки до передачи помещения такого потока обычно нет. Затем потребуются приёмка, оснащение и запуск аренды. Даже включённая в цену отделка не означает, что оператор начнёт перечислять доход в день ввода здания.
Допустим, объект из нашего примера начинает работать только на четвёртом году. Тогда вместо 2,4 млн дохода мы получим 600 тыс. При росте цены на 5% итог составит 18,83 млн рублей до расходов на выход — уже заметно меньше 20,41 млн в варианте ожидания. Чтобы сравнение было честным, этот пропущенный доход нельзя заменять рекламной капитализацией.
В каталоге есть разные горизонты: «Нагория» и «Моя легенда» — жилые проекты на КМВ, «Николай I» — гостиничный формат в Анапе. На официальном сайте «Моей легенды» указаны сроки отдельных литеров; переносить один срок на весь квартал нельзя. «Николай I» указывает декабрь 2027 года. Перед расчётом нужен срок именно выбранного корпуса и передачи помещения по договору. «Моя легенда», «Николай I».
Что меняют ипотека и рассрочка
При кредите сравнивают доход на весь вложенный капитал и платежи из личного бюджета. Условные 8 млн рублей на 20 лет под 18% дают аннуитетный платёж около 123,5 тыс. рублей в месяц, без страховок и дополнительных расходов. Это расчёт, не ставка конкретного банка. Арендный доход 600 тыс. рублей в год такой платёж не покрывает.
Рассрочка меняет распределение платежей, но не отменяет остаток. Если из цены 15 млн внести 30%, останется 10,5 млн. За 24 месяца равномерное погашение потребует 437,5 тыс. рублей ежемесячно. Если основной платёж перенесён в конец, нужно заранее понимать его источник.
Переход в ипотеку к этому сроку — отдельное будущее кредитное решение. Я проверяю и вариант отказа банка: достаточно ли собственных средств, можно ли продать другой актив без срочной скидки, что произойдёт при просрочке.
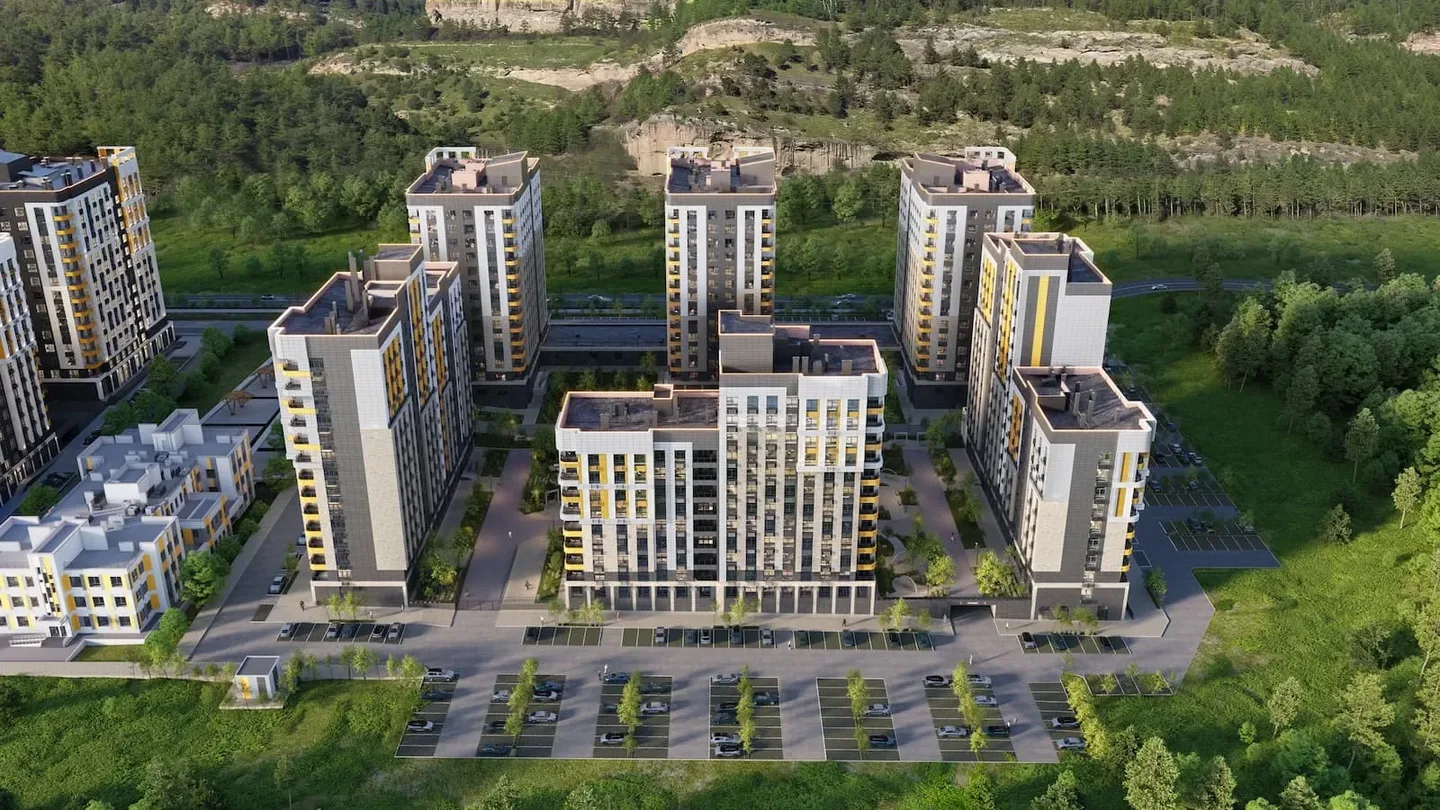
Моя легенда: визуализация из материалов проекта в каталоге; не фотография готового объекта.
Какие сценарии проверить до 2030 года
В рабочем расчёте мне нужны минимум три варианта. Первый — цена почти не меняется, сдача запускается позже. Второй — умеренный рост и нормальная работа объекта. Третий — хороший сезон и более быстрая продажа. Решение я принимаю по первым двум; третий показывает возможный дополнительный результат.
Для гостиничного номера отдельно снижаю загрузку и тариф, добавляю расходы оператора, содержание и обновление мебели. Для квартиры проверяю спрос на аренду именно в этом районе, а не общий турпоток города. Для обоих вариантов считаю выход: срок поиска покупателя, допустимый торг, комиссию и налоги при продаже.
Есть и личный срок. Деньги, которые понадобятся через год на бизнес или переезд, неудобно связывать объектом, продажа которого может занять месяцы. Даже хороший долгосрочный актив не всегда подходит конкретному владельцу.
Когда я бы покупал, а когда продолжил ждать
Покупка сейчас выглядит разумно, когда есть подтверждённый лот, понятный договор, резерв на обслуживание и результат, приемлемый без быстрого роста цены. Личное использование тоже может оправдать выбор, но его ценность стоит учитывать отдельно от инвестиционного дохода.
Ожидание полезно, когда первоначальный взнос поглощает всю ликвидность, платёж зависит от будущего рефинансирования, а доходность появляется только после обещанной перепродажи дороже. Тогда важнее накопить резерв и собрать несколько сопоставимых предложений.
К 2030 году можно прийти и с недвижимостью, и с деньгами на её покупку. Для меня сильнее тот вариант, который выдерживает задержку, слабый сезон и отсутствие роста цены. Все расчёты в материале иллюстративные, не гарантируют доход и не заменяют индивидуальную финансовую и юридическую проверку сделки.
Источники цифр
- 1cbr.rucbr.ru
- 2domrfbank.rudomrfbank.ru
- 3nagoria.runagoria.ru
- 4moyalegenda.rumoyalegenda.ru
- 5nikolay1-spa-hotel.runikolay1-spa-hotel.ru


